Domain ysty.de kaufen?
Wir ziehen mit dem Projekt
ysty.de um.
Sind Sie am Kauf der Domain
ysty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ysty.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **

Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
Wird Nießbrauch im Grundbuch eingetragen?
Ja, Nießbrauch kann im Grundbuch eingetragen werden. Dabei handelt es sich um ein dingliches Recht, das dem Nießbraucher das Recht gibt, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Die Eintragung im Grundbuch dient der öffentlichen Kenntlichmachung dieses Rechts und schützt somit die Rechte des Nießbrauchers. Es ist wichtig, den Nießbrauch im Grundbuch einzutragen, da dies die Rechtssicherheit für alle Beteiligten gewährleistet und mögliche Streitigkeiten vermeiden kann. Die Eintragung erfolgt auf Antrag des Nießbrauchers beim zuständigen Grundbuchamt. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
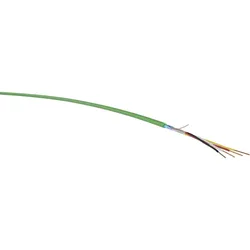
Diverse EIB-YStY 2x2x0,8 Eca Tr500 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km268,42 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
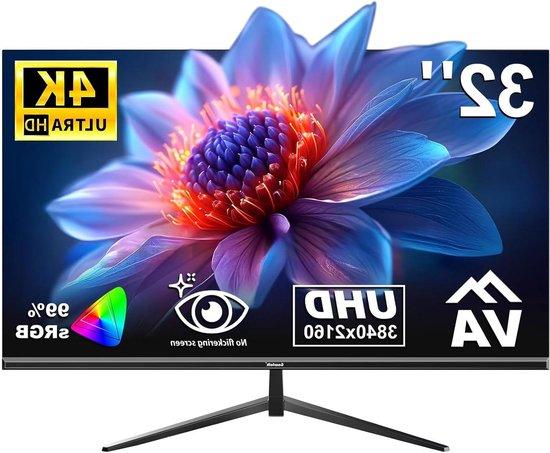
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diverse EIB-YStY 2x2x0,8 Eca Ri100 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km54,52 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
-
Wird Nießbrauch im Grundbuch eingetragen?
Ja, Nießbrauch kann im Grundbuch eingetragen werden. Dabei handelt es sich um ein dingliches Recht, das dem Nießbraucher das Recht gibt, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Die Eintragung im Grundbuch dient der öffentlichen Kenntlichmachung dieses Rechts und schützt somit die Rechte des Nießbrauchers. Es ist wichtig, den Nießbrauch im Grundbuch einzutragen, da dies die Rechtssicherheit für alle Beteiligten gewährleistet und mögliche Streitigkeiten vermeiden kann. Die Eintragung erfolgt auf Antrag des Nießbrauchers beim zuständigen Grundbuchamt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.