Domain ysty.de kaufen?
Wir ziehen mit dem Projekt
ysty.de um.
Sind Sie am Kauf der Domain
ysty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ysty.de kaufen?
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
Ähnliche Suchbegriffe für Quellensteuer
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
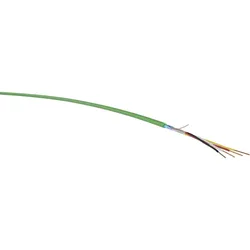
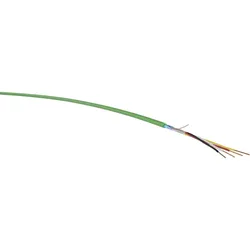
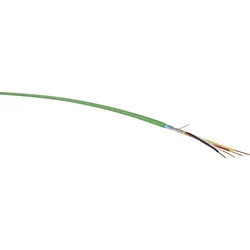
Diverse EIB-YStY 2x2x0,8 Eca Tr500 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km267,24 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Diverse EIB-YStY 2x2x0,8 Eca Ri100 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km54,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **

Was ist US Quellensteuer?
Die US-Quellensteuer ist eine Steuer, die auf Einkommen erhoben wird, das von einer ausländischen Person oder Firma in den USA erzielt wird. Sie wird auf Dividenden, Zinsen, Lizenzgebühren und andere Einkünfte aus US-Quellen erhoben. Die Steuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den ausländischen Empfänger erfolgt. Die Höhe der Quellensteuer variiert je nach Art des Einkommens und dem jeweiligen Steuersatz. Ausländische Steuerzahler können unter bestimmten Umständen Anspruch auf eine Rückerstattung der US-Quellensteuer haben. **
Was ist Quellensteuer Österreich?
Die Quellensteuer in Österreich ist eine Form der Besteuerung von Einkommen, bei der der Steuerbetrag direkt an der Quelle, also vom Arbeitgeber oder anderen Zahlungspflichtigen, abgeführt wird. Dies bedeutet, dass der Steuerbetrag bereits bei der Auszahlung des Einkommens einbehalten und an das Finanzamt überwiesen wird. Die Quellensteuer wird in Österreich vor allem auf bestimmte Einkommensarten wie Zinsen, Dividenden oder Lizenzgebühren erhoben. Sie dient dazu, die Steuerpflichtigen vor allem bei ausländischen Einkünften zu entlasten und sicherzustellen, dass die Steuern auch tatsächlich entrichtet werden. **
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Anrechnung ausländischer Quellensteuer bei der Hinzurechnungsbesteuerung, Taschenbuch von Vijay Basin, GRIN, 978-3-638-91829-9Anrechnung Ausländischer Quellensteuer Bei Der Hinzurechnungsbesteuerung, Taschenbuch Von Vijay Basin, Grin, 978-3-638-91829-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
Ähnliche Suchbegriffe für Quellensteuer
-
Diverse EIB-YStY 2x2x0,8 Eca Tr500 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km267,24 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Diverse EIB-YStY 2x2x0,8 Eca Ri100 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km54,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Diverse EIB-YStY 2x2x0,8 Eca Ri250 EIB-YStY 2x2x0,8 EcaLeiterdurchmesser=0,8 mmLeiter-Klasse=Kl.1 = eindrähtigAder-Zahl=4Anzahl der Verseilelemente=1Verseilelement=ViererWerkstoff der Aderisolation=Polyvinylchlorid (PVC)Ader-Kennzeichnung=FarbeSchirm über Verseilelement=ohneVerseilung=LagenSchirm über Verseilung=FolieMantelmaterial=Polyvinylchlorid (PVC)Mantel-Farbe=grünBrandverhaltensklasse nach EN 13501-6=EcaAußendurchmesser ca.=6,8 mmMin. zulässiger Biegeradius, flexibler Einsatz/freie Bewegung=51 mmMin. zulässiger Biegeradius, stationärer Einsatz/fest verlegt=51 mmZul. Kabelaußentemperatur bei Montage/Handling=-5..50 °CZul. Kabelaußentemperatur nach Montage ohne Erschütterung=-30..70 °CGewicht=64 kg/km135,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **
-
Was ist US Quellensteuer?
Die US-Quellensteuer ist eine Steuer, die auf Einkommen erhoben wird, das von einer ausländischen Person oder Firma in den USA erzielt wird. Sie wird auf Dividenden, Zinsen, Lizenzgebühren und andere Einkünfte aus US-Quellen erhoben. Die Steuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den ausländischen Empfänger erfolgt. Die Höhe der Quellensteuer variiert je nach Art des Einkommens und dem jeweiligen Steuersatz. Ausländische Steuerzahler können unter bestimmten Umständen Anspruch auf eine Rückerstattung der US-Quellensteuer haben. **
-
Was ist Quellensteuer Österreich?
Die Quellensteuer in Österreich ist eine Form der Besteuerung von Einkommen, bei der der Steuerbetrag direkt an der Quelle, also vom Arbeitgeber oder anderen Zahlungspflichtigen, abgeführt wird. Dies bedeutet, dass der Steuerbetrag bereits bei der Auszahlung des Einkommens einbehalten und an das Finanzamt überwiesen wird. Die Quellensteuer wird in Österreich vor allem auf bestimmte Einkommensarten wie Zinsen, Dividenden oder Lizenzgebühren erhoben. Sie dient dazu, die Steuerpflichtigen vor allem bei ausländischen Einkünften zu entlasten und sicherzustellen, dass die Steuern auch tatsächlich entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.